¿Tu negocio está vendiendo más que antes, pero cuando revisas tu cuenta bancaria parece que el dinero no alcanza?
Esta situación es más común de lo que imaginas. Muchos dueños de negocios se concentran en aumentar sus ventas, pero descubren que, a pesar de tener más clientes y trabajo, siguen enfrentando dificultades para cubrir sus gastos.
La razón es sencilla: vender más no siempre significa tener más dinero disponible.
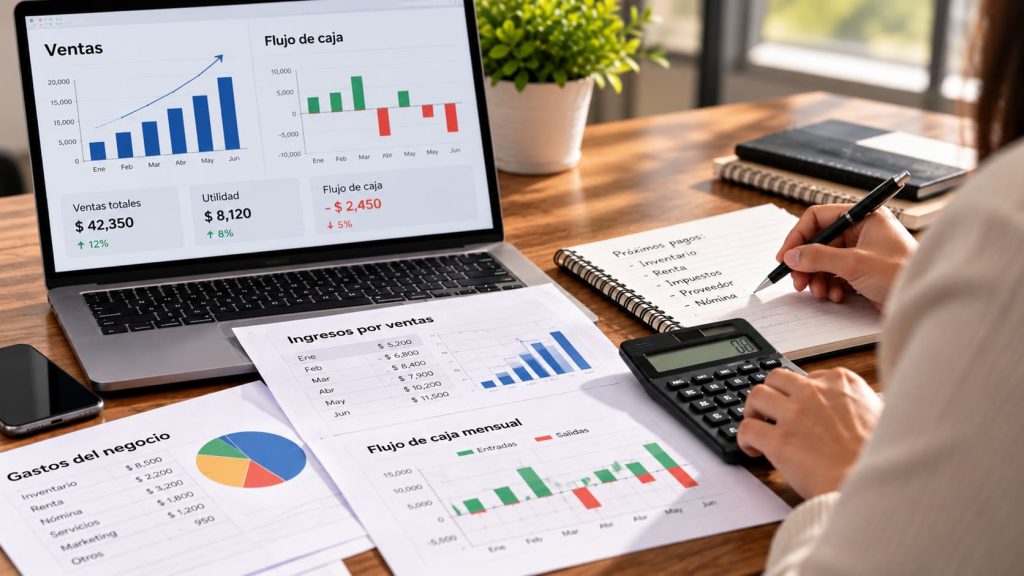
Para entender qué está pasando, necesitas conocer la diferencia entre tus ventas, tus ganancias y el flujo de caja de tu negocio.
Ventas, ganancias y flujo de caja: ¿cuál es la diferencia?
Aunque estos términos están relacionados, no significan lo mismo.
- Ventas: representan el dinero que genera tu negocio por los productos o servicios que ofrece. Dependiendo de cómo lleves tu contabilidad, pueden incluir cantidades que todavía no has cobrado.
- Ganancias o utilidad: es lo que queda después de restar los costos y gastos correspondientes a tus ingresos.
- Flujo de caja: muestra cuánto dinero entra y sale realmente de tu negocio durante un período determinado.
Por ejemplo, puedes cerrar un mes con excelentes ventas y ganancias registradas, pero no tener suficiente efectivo para pagar la renta, los empleados o los proveedores.
Por eso, no basta con saber cuánto vendes. También necesitas saber cuándo recibes el dinero y cómo lo estás utilizando.
¿Por qué vendes más, pero tienes menos dinero?
Existen varias razones por las que un negocio puede aumentar sus ventas sin que eso se refleje inmediatamente en su cuenta bancaria.
1. Tus clientes tardan en pagar
Realizaste un trabajo y enviaste la factura, pero el cliente tiene 30 o 60 días para pagar. Aunque la venta ya está registrada, todavía no tienes ese dinero disponible.
2. Compras materiales o inventario por adelantado
Si necesitas comprar productos, herramientas o materiales antes de completar un proyecto, tu dinero sale primero y lo recuperas después, cuando recibes el pago del cliente.
3. Realizas inversiones importantes
Comprar maquinaria, equipos o vehículos puede ser necesario para hacer crecer tu negocio. Sin embargo, estas inversiones también pueden reducir temporalmente el dinero disponible.
4. Tienes préstamos e impuestos pendientes
Los pagos de préstamos, impuestos y otras obligaciones afectan tu flujo de caja, incluso cuando tus ventas van bien.
5. Tus gastos aumentan más que tus precios
Tal vez estás atendiendo más clientes, pero también pagas más por materiales, transporte o mano de obra. Si tus costos crecen demasiado, podrías terminar ganando menos por cada venta.
Un ejemplo para entenderlo mejor
Imagina que Carlos tiene un negocio de remodelaciones en Glen Allen. Durante septiembre, logró facturar $40,000, el doble de lo que había vendido en julio.
A primera vista, parecía un excelente mes. Sin embargo, dos de sus clientes pagarían dentro de 60 días y Carlos ya había utilizado $15,000 para comprar materiales.
Cuando revisó su cuenta bancaria, descubrió que tenía menos dinero disponible que dos meses atrás.
El problema no era la falta de ventas, sino el tiempo que debía esperar para recibir los pagos.
Si Carlos hubiera revisado su flujo de caja con anticipación, podría haber evaluado solicitar anticipos a sus clientes o negociar mejores plazos con sus proveedores.
Este ejemplo demuestra que un negocio puede estar creciendo y, al mismo tiempo, enfrentar dificultades para cubrir sus gastos inmediatos.
¿Cómo puedes mejorar el control de tu flujo de caja?
No necesitas esperar a tener problemas financieros para comenzar a organizarte. Algunos hábitos sencillos pueden ayudarte a mantener un mejor control.
1. Registra el dinero que entra y sale
Cada mes, revisa cuánto dinero tenías al comenzar, cuánto recibiste de tus clientes y cuánto utilizaste para cubrir gastos y otras obligaciones.
2. Da seguimiento a los pagos pendientes
No pierdas de vista las facturas que todavía no te han pagado. Saber cuánto te deben y cuándo esperas recibirlo te ayudará a planificar mejor.
3. Anticipa tus próximos gastos
Considera los pagos importantes de los siguientes tres meses, como nómina, renta, proveedores, préstamos e impuestos.
4. Separa dinero para tus obligaciones fiscales
No esperes hasta la fecha de vencimiento para pensar en los impuestos. Tu contador puede ayudarte a calcular cuánto deberías reservar según los ingresos y la situación de tu negocio.
5. Revisa tus precios y costos
Si tus materiales o servicios se han encarecido, evalúa si tus precios siguen siendo adecuados para mantener la rentabilidad.
Lo importante es que revisar tu flujo de caja se convierta en parte de tu rutina, no en algo que haces únicamente cuando falta dinero.
Errores comunes que debes evitar
Algunos hábitos pueden afectar tus finanzas sin que lo notes inmediatamente:
- Concentrarte únicamente en aumentar las ventas.
- No dar seguimiento a las facturas vencidas.
- Hacer compras importantes sin revisar tu dinero disponible.
- Olvidar reservar fondos para impuestos y otras obligaciones.
- Mezclar los gastos personales con los del negocio.
- No planificar los pagos de los próximos meses.
Identificar estos errores a tiempo puede ayudarte a tomar decisiones más acertadas y evitar problemas de liquidez.
Preguntas frecuentes
¿Mi negocio puede ser rentable aunque tenga poco dinero en el banco?
Sí. Un negocio puede registrar ganancias, pero tener poco efectivo disponible porque sus clientes todavía no han pagado o porque realizó inversiones importantes.
¿Cómo sé si mi flujo de caja es saludable?
Debes revisar si el dinero que recibes y tus reservas disponibles son suficientes para cubrir tus obligaciones cuando vencen. También es importante considerar los pagos pendientes y los gastos futuros.
¿Cada cuánto debo revisar mi flujo de caja?
Lo recomendable es hacer una revisión mensual y dar seguimiento semanal a los cobros y pagos más importantes.
¿Qué documentos debería revisar con mi contador?
Los estados de cuenta bancarios, registros de ingresos y gastos, facturas pendientes y reportes financieros, como el estado de resultados y el balance general.
¿Cómo puedo prepararme para los meses con menos ingresos?
Una proyección de flujo de caja puede ayudarte a anticipar cuánto dinero necesitarás y evaluar medidas para mantener tu negocio funcionando.
Haz que el crecimiento de tu negocio también se refleje en tus finanzas
Vender más es una buena señal, pero el verdadero objetivo es que ese crecimiento también te permita cubrir tus obligaciones, mantener la estabilidad y seguir avanzando.
Conocer tu flujo de caja te ayuda a entender mejor tu negocio, anticiparte a los gastos y tomar decisiones con mayor seguridad.
En ACC Tax & Business sabemos que administrar un negocio implica mucho más que conseguir clientes. Por eso, te ayudamos a revisar tus registros financieros, comprender tus números y mejorar la planificación de tus obligaciones fiscales.
¿Tu negocio está creciendo, pero sientes que el dinero no alcanza?
Agenda una consulta, llámanos o envíanos un mensaje de texto. Estamos aquí para ayudarte a entender mejor tus finanzas y planificar los próximos pasos de tu negocio.
Por tu seguridad, evita compartir información bancaria o documentos fiscales por mensajes no seguros. Te indicaremos cómo enviarlos de manera protegida.
Fuentes
- IRS: Recordkeeping
- IRS: Publication 583
- IRS: Estimated taxes
Este artículo es informativo y no sustituye una asesoría profesional. Cada situación es diferente; consulta tu caso con un profesional antes de tomar decisiones.